数字货币谁能受益?银行和大厂分蛋糕,普通人喝不喝得到汤
数字货币这词儿火了快十年,真正落地推广也就最近一两年。但"谁能受益"这事儿,答案远不是银行吃肉、普通人喝汤那么简单。
银行和支付平台是最大赢家。数字人民币试点已覆盖大部分省份,系统升级的投入有央行兜底,但用户交易数据沉淀下来后,银行做信贷评估、精准营销的成本直接砍半。支付平台方面,微信和支付宝的商户网络太深,短期内数字货币替代不了它们,反而要合作接入。
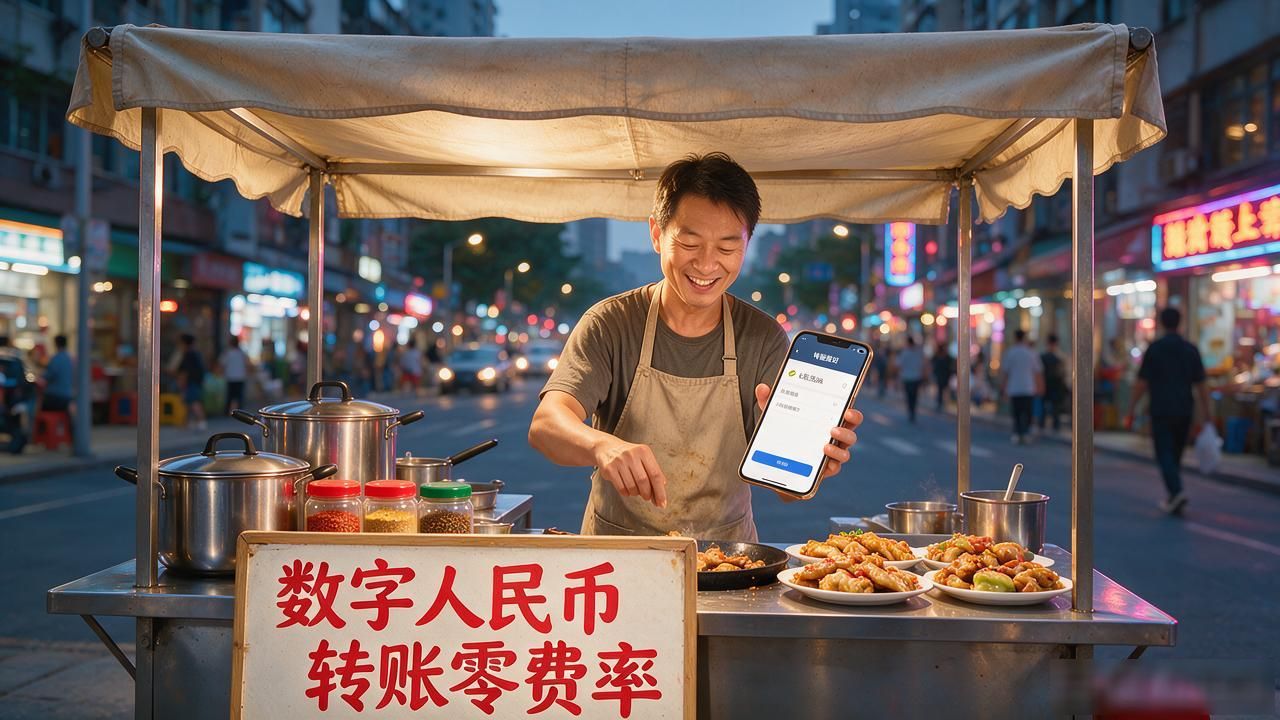
商家是容易被忽略的受益者。数字人民币转账零费率,街边小餐饮、菜市场摊贩以前每笔结算被扣几分钱手续费,现在这笔成本直接归零。别小看一两毛,一年流水几十万的摊位能省出好几千块。
普通人受益最有限。钱包里多了个官方App,转账不限额、隐私保护更强,但"方便"不等于"赚钱"。真正赚到钱的是一批跨境贸易中小商家,过去一笔外贸结算要等三四天数字货币谁能受益,现在秒级到账,资金周转快了就是实打实的利润。
还有一类人:央行和财政。发行成本远低于印钞,现金管理开销砍掉一大截,而且每笔交易可追溯,税收征管效率上去了。国家层面是净赚的数字货币谁能受益?银行和大厂分蛋糕,普通人喝不喝得到汤,只是赚的钱不一定分到你头上。


